Thẻ tín dụng dùng sao cho đúng: 4 thói quen giúp tránh nợ xấu
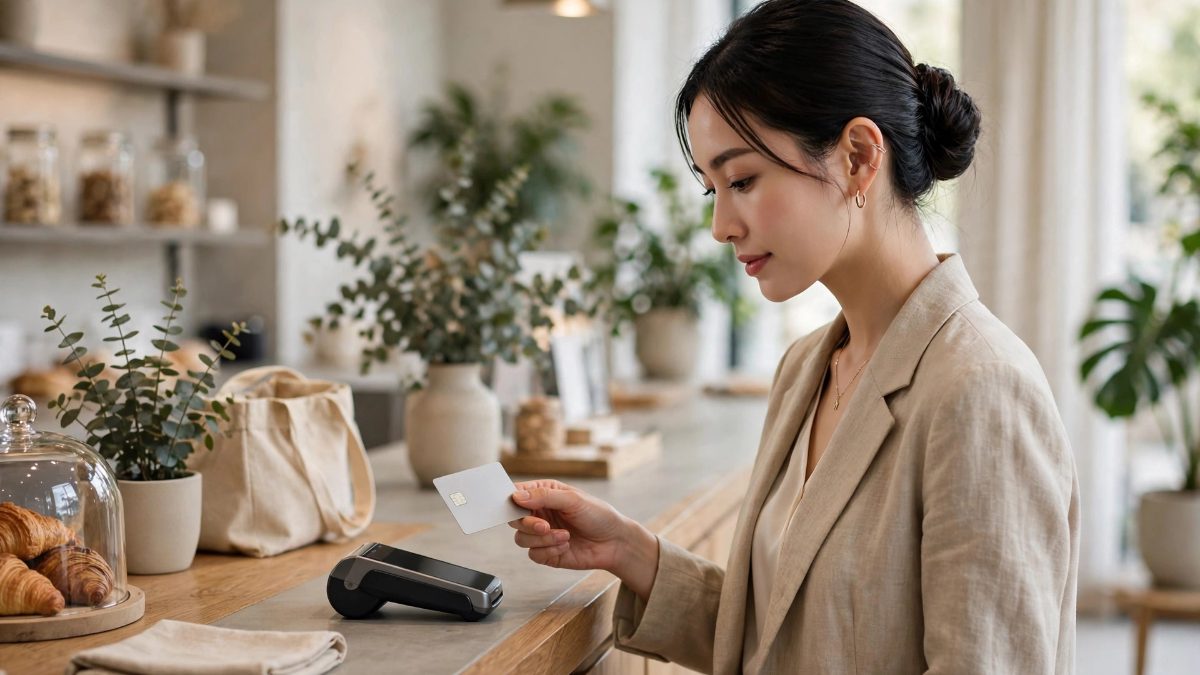
Thẻ tín dụng là công cụ tiện lợi nếu dùng đúng cách, nhưng cũng có thể trở thành gánh nặng nợ nần nếu thiếu kỷ luật. Sáu thói quen dưới đây giúp bạn tận dụng lợi ích của thẻ mà không rơi vào bẫy lãi suất.
Thẻ tín dụng ngày càng phổ biến, từ mua sắm trực tuyến, đặt vé máy bay đến thanh toán tại cửa hàng. Sự tiện lợi của nó là không thể phủ nhận: không cần mang tiền mặt, được miễn lãi đến 45 ngày, lại còn tích điểm và hoàn tiền. Nhưng cũng chính sự tiện lợi đó khiến nhiều người chi tiêu vượt quá khả năng, và rơi vào vòng xoáy nợ nần với lãi suất cao. Vấn đề không nằm ở chiếc thẻ, mà nằm ở cách dùng.
Dùng thẻ tín dụng đúng cách không khó, nhưng đòi hỏi kỷ luật. Bốn thói quen dưới đây sẽ giúp bạn tận dụng được lợi ích của thẻ, từ ưu đãi hoàn tiền đến lịch sử tín dụng tốt, mà không phải trả giá bằng những khoản lãi suất đắt đỏ.
Trả đủ và trả đúng hạn, không chỉ trả tối thiểu
Thói quen quan trọng nhất khi dùng thẻ tín dụng là trả đủ toàn bộ dư nợ vào mỗi kỳ sao kê, đúng hạn. Khi bạn trả đủ, ngân hàng sẽ không tính lãi cho các giao dịch mua sắm trong kỳ, và bạn được hưởng trọn vẹn thời gian miễn lãi. Ngược lại, nếu chỉ trả số tiền tối thiểu, phần dư nợ còn lại sẽ bị tính lãi với mức rất cao, thường từ 20% đến hơn 30% một năm, và lãi sẽ tính trên toàn bộ dư nợ chứ không chỉ phần chưa trả.
Coi hạn mức thẻ như giới hạn chi tiêu thật
Ngân hàng cấp hạn mức dựa trên thu nhập và lịch sử tín dụng của bạn, nhưng hạn mức đó không phải là số tiền bạn nên tiêu. Một nguyên tắc an toàn là chỉ dùng tối đa 30% hạn mức trong mỗi kỳ, và tổng chi tiêu bằng thẻ không vượt quá số tiền bạn đã dự tính trong ngân sách tháng. Nếu hạn mức thẻ của bạn là 30 triệu đồng, hãy coi như bạn chỉ có 9 triệu đồng để chi tiêu bằng thẻ mỗi tháng.
Phân biệt chi tiêu cần thiết và chi tiêu theo cảm xúc
Thẻ tín dụng khiến việc chi tiêu trở nên quá dễ dàng: chỉ cần một cái chạm là xong, không có cảm giác tiền đang rời khỏi ví như khi trả tiền mặt. Điều này khiến nhiều người mua những thứ mình không thực sự cần, chỉ vì đang giảm giá hoặc vì tâm trạng không tốt. Trước khi quẹt thẻ cho một món đồ không nằm trong kế hoạch, hãy tự hỏi: nếu phải trả bằng tiền mặt ngay lúc này, mình có mua không.
Tận dụng ưu đãi nhưng đừng mua vì ưu đãi
Các chương trình hoàn tiền, tích điểm và giảm giá của thẻ tín dụng rất hấp dẫn, nhưng chúng chỉ có lợi khi bạn mua những thứ mình vốn đã cần. Mua một món đồ không cần thiết chỉ vì được hoàn tiền 10% vẫn là lãng phí 90% còn lại. Hãy chọn loại thẻ có ưu đãi phù hợp với thói quen chi tiêu của mình, ví dụ hoàn tiền cho siêu thị nếu bạn hay đi siêu thị, hoặc tích dặm bay nếu bạn hay đi công tác.
Thẻ tín dụng là công cụ tài chính hữu ích khi nằm trong tay người có kỷ luật. Hãy dùng nó như một phương tiện thanh toán tiện lợi, chứ không phải như một khoản tiền thêm mà bạn có thể tiêu thoải mái. Khi trả đủ và đúng hạn, chi tiêu trong ngân sách và bảo vệ thông tin cẩn thận, chiếc thẻ sẽ phục vụ bạn, thay vì bạn phải phục vụ nó.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Ngân hàng Nhà nước giảm lãi suất dự trữ bắt buộc: tiền gửi của ngân hàng thương mại sẽ ra sao?
Ngân hàng Nhà nước vừa giảm loạt lãi suất với tiền gửi dự trữ bắt buộc và tiền gửi vượt dự trữ bắt buộc. Mức giảm lớn nhất là 0,4%/năm với tiền gửi dự trữ bắt buộc bằng đồng Việt Nam, còn 0,8%/năm.
Giải mã chiến lược tăng trưởng toàn cầu của Citi: Vị thế và cơ hội tại Việt Nam
Khám phá chiến lược tăng trưởng mới của Citi qua Investor Day 2026 với kết quả kinh doanh ấn tượng và định hướng phát triển trọng tâm tại thị trường Việt Nam. Xem ngay!
Chiến lược tối ưu dòng tiền từ nhà phố biển Sông Town CaraWorld
Khám phá chiến lược tối ưu dòng tiền từ nhà phố biển Sông Town CaraWorld Cam Ranh với mô hình khai thác '2 trong 1' độc đáo. Giải pháp đầu tư bền vững 2025!
VN-Index đánh mất mốc 1.900 điểm: Áp lực xả hàng Blue-chip thống trị
VN-Index giảm mạnh gần 20 điểm, chính thức mất mốc 1.900 do áp lực bán tháo nhóm Blue-chip và khối ngoại xả hàng. Xem ngay phân tích chi tiết và chiến lược đầu tư.