Tiền nhàn rỗi cuối năm: ba câu hỏi trước khi quyết định đầu tư
Cuối năm là lúc nhiều người có khoản tiền nhàn rỗi từ thưởng, từ thu nhập thêm. Trước khi đưa tiền vào bất kỳ kênh đầu tư nào, hãy trả lời ba câu hỏi đơn giản để tránh quyết định vội vàng.
Cứ đến cuối năm, nhiều người lại có trong tay một khoản tiền nhàn rỗi: tiền thưởng Tết, tiền thu nhập thêm từ công việc phụ, tiền tiết kiệm gom góp cả năm. Và cũng cứ đến cuối năm, những lời mời đầu tư lại xuất hiện dày đặc hơn: cổ phiếu đang lên, đất nền sắp tăng giá, một mô hình kinh doanh mới hứa hẹn lợi nhuận cao. Cám dỗ là có thật, và những quyết định vội vàng trong giai đoạn này cũng là có thật.
Đầu tư không sai, nhưng đầu tư khi chưa chuẩn bị kỹ thì rất dễ sai. Trước khi đưa tiền vào bất kỳ kênh nào, người có tiền nhàn rỗi nên dừng lại và trả lời ba câu hỏi đơn giản. Ba câu hỏi này không giúp chọn được kênh đầu tư tốt nhất, nhưng giúp tránh được những sai lầm phổ biến nhất, và đó đã là một nửa của thành công.
Câu hỏi thứ nhất: Đây có phải tiền nhàn rỗi thật sự?
Tiền nhàn rỗi thật sự là khoản tiền mà nếu mất đi, cuộc sống của gia đình vẫn không bị ảnh hưởng. Đó là tiền sau khi đã trừ đi chi phí sinh hoạt vài tháng tới, quỹ dự phòng cho những việc bất ngờ như ốm đau hay mất việc, và những khoản chi lớn đã lên kế hoạch như học phí của con hay sửa nhà. Nhiều người tưởng mình có tiền nhàn rỗi, nhưng thực ra họ đang dùng tiền của những khoản chi bắt buộc trong tương lai gần.
Một cách kiểm tra đơn giản là giả sử khoản tiền này biến mất hoàn toàn vào ngày mai, gia đình có gặp khó khăn gì không. Nếu câu trả lời là có, dù chỉ là một chút khó chịu, thì đó chưa phải là tiền nhàn rỗi. Đầu tư bằng tiền chưa thực sự nhàn rỗi sẽ khiến người đầu tư mất bình tĩnh mỗi khi thị trường biến động, và dễ đưa ra quyết định bán tháo trong hoảng loạn.
Câu hỏi thứ hai: Mình có chịu được rủi ro không?
Mỗi kênh đầu tư đi kèm một mức rủi ro khác nhau, và mỗi người cũng có một mức chịu đựng rủi ro khác nhau. Người trẻ, chưa có gia đình, thu nhập ổn định thường chịu được rủi ro cao hơn người đã có con nhỏ và đang trả góp nhà. Người có thu nhập đều đặn hằng tháng chịu được rủi ro tốt hơn người thu nhập bấp bênh theo mùa vụ.
Vấn đề là nhiều người không biết mình chịu được rủi ro đến đâu cho đến khi thị trường giảm mạnh. Một bài kiểm tra thực tế là hãy tưởng tượng khoản đầu tư giảm 20% trong một tháng, mình có ngủ ngon được không, có giữ được bình tĩnh để không bán tháo không. Nếu câu trả lời là không, thì nên chọn kênh an toàn hơn, dù lợi nhuận kỳ vọng thấp hơn. Đầu tư là cuộc chơi dài hơi, và người thắng thường là người còn trụ lại được đến cuối, chứ không phải người chọn đúng kênh ngay từ đầu.
Câu hỏi thứ ba: Mình có hiểu mình đang mua gì không?
Đây là câu hỏi quan trọng nhất, và cũng là câu hỏi bị bỏ qua nhiều nhất. Rất nhiều người đầu tư vào thứ mà họ không hiểu, chỉ vì nghe người khác nói tốt, vì thấy hàng xóm vừa kiếm được tiền, hay vì một người nổi tiếng nào đó giới thiệu. Khi thị trường đi xuống, họ không biết nên giữ hay bán, vì ngay từ đầu họ đã không hiểu mình đang nắm giữ cái gì.
Nguyên tắc đơn giản là chỉ đầu tư vào thứ mà mình có thể giải thích được cho người khác trong vài câu ngắn gọn: nó sinh lời bằng cách nào, rủi ro nằm ở đâu, khi nào thì nên rút ra. Nếu không giải thích được, thì đó là dấu hiệu cho thấy mình cần tìm hiểu thêm trước khi bỏ tiền vào. Thời gian tìm hiểu không bao giờ là lãng phí, trong khi tiền mất đi vì thiếu hiểu biết thì rất khó lấy lại.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Vàng SJC lùi về 137,5 triệu đồng: nhà đầu tư nên bình tĩnh nhìn lại tuần giảm mạnh
Sáng 14/11, vàng miếng SJC giảm 500.000 đồng/lượng xuống 137,5 triệu đồng, khép lại một tuần vàng thế giới mất khoảng 4,5% vì kỳ vọng Mỹ tăng lãi suất.
Đầu tư vào công nghệ Việt: nhìn vào đội ngũ, đừng chỉ nhìn ý tưởng
Ý tưởng hay có thể nghĩ ra trong một buổi chiều, nhưng đội ngũ tốt cần nhiều năm hình thành, và đó mới là thứ nhà đầu tư công nghệ nên nhìn vào đầu tiên.
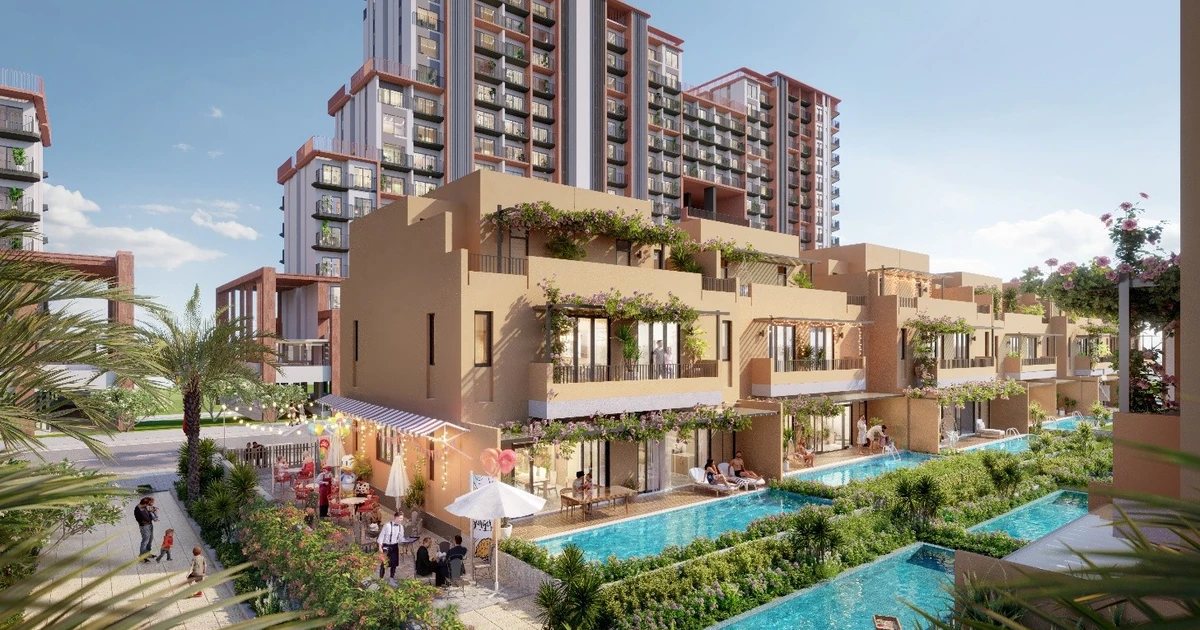
Chiến lược tối ưu dòng tiền từ nhà phố biển Sông Town CaraWorld
Khám phá chiến lược tối ưu dòng tiền từ nhà phố biển Sông Town CaraWorld Cam Ranh với mô hình khai thác '2 trong 1' độc đáo. Giải pháp đầu tư bền vững 2025!
Giải mã làn sóng mua bán cổ phiếu của lãnh đạo: Tín hiệu gì cho CAG, NKG, VCI?
Phân tích chi tiết các giao dịch cổ phiếu lãnh đạo tại CAG, NKG, VCI, KBC và PWS. Giải mã tín hiệu gom hàng và thoái vốn của các cổ đông lớn. Xem ngay!