Chi tiêu gia đình trong thời buổi biến động: kế hoạch dài hơi thay cho lo lắng ngắn hạn
Khi giá cả và thu nhập không còn ổn định như trước, gia đình không cần cắt giảm mọi thứ một cách cực đoan, mà cần một kế hoạch chi tiêu rõ ràng, ưu tiên đúng và có dự phòng cho những tháng khó.
Nhiều gia đình cảm thấy áp lực tài chính không phải vì thu nhập quá thấp, mà vì chi tiêu không có kế hoạch rõ ràng. Tiền vào rồi ra theo thói quen, đến cuối tháng mới giật mình vì không còn dư. Khi kinh tế biến động, thói quen đó càng dễ gây căng thẳng, bởi chỉ một khoản chi bất ngờ cũng có thể làm lệch cả ngân sách tháng.
Bắt đầu từ việc ghi chép, không phải từ việc cắt giảm
Trước khi quyết định cắt khoản nào, gia đình nên dành một vài tháng để ghi chép chi tiêu một cách trung thực. Ghi chép không cần quá chi tiết đến từng món nhỏ, chỉ cần phân nhóm rõ ràng: ăn uống, nhà ở, đi lại, học tập, sức khỏe, giải trí và các khoản phát sinh. Sau một thời gian, bức tranh chi tiêu sẽ hiện ra và gia đình sẽ thấy nhóm nào đang chiếm tỷ trọng lớn bất ngờ.
Điều thú vị là nhiều gia đình sau khi ghi chép mới phát hiện khoản chi lớn không nằm ở những thứ họ vẫn nghĩ, mà ở những khoản nhỏ lặp lại hàng ngày. Khi đã nhìn thấy rõ, việc điều chỉnh trở nên dễ dàng và ít gây mâu thuẫn hơn, vì quyết định dựa trên số liệu của chính gia đình chứ không phải cảm giác chung chung.
Ưu tiên theo nhu cầu thật của từng giai đoạn
Mỗi gia đình có giai đoạn ưu tiên khác nhau. Gia đình có con nhỏ sẽ ưu tiên học tập và sức khỏe, gia đình đang trả nợ sẽ ưu tiên giảm nợ, gia đình có người lớn tuổi sẽ ưu tiên chăm sóc y tế. Kế hoạch chi tiêu tốt là kế hoạch phản ánh đúng ưu tiên đó, chứ không phải sao chép mẫu ngân sách của gia đình khác.
Việc sắp xếp ưu tiên cũng giúp gia đình nói không với những khoản chi chưa cần thiết một cách nhẹ nhàng hơn. Khi đã thống nhất rằng mục tiêu của giai đoạn này là tích lũy cho việc học hay trả bớt nợ, việc tạm hoãn mua sắm không cấp thiết sẽ không còn cảm giác thiệt thòi mà trở thành lựa chọn có chủ đích.
Dự phòng là phần không thể thiếu của kế hoạch
Quỹ dự phòng thường bị xem là khoản xa xỉ chỉ dành cho gia đình dư dả, nhưng thực tế nó quan trọng nhất với những gia đình thu nhập vừa phải. Một khoản tiền riêng cho sửa chữa nhà cửa, khám chữa bệnh hay tháng thu nhập giảm sẽ giúp gia đình không phải vay vội với điều kiện bất lợi khi sự cố xảy ra.
Quỹ dự phòng không cần lớn ngay từ đầu. Trích một phần nhỏ đều đặn mỗi tháng, để riêng và chỉ dùng khi thật sự cần, sau một thời gian sẽ tích lũy thành khoản đáng kể. Quan trọng là duy trì đều đặn và không dùng quỹ này cho chi tiêu thông thường, nếu không nó sẽ không còn tác dụng khi cần thiết.
Cùng nhau bàn bạc để kế hoạch được thực hiện lâu dài
Kế hoạch tài chính chỉ bền khi mọi thành viên trong gia đình cùng hiểu và cùng thực hiện. Nếu chỉ một người giữ ngân sách còn những người khác không biết, kế hoạch rất dễ bị phá vỡ trong im lặng. Một buổi trò chuyện thẳng thắn về thu nhập, chi tiêu và mục tiêu chung, dù ban đầu có thể khó khăn, sẽ tạo ra sự đồng thuận cần thiết.
Trong trò chuyện đó, nên tránh đổ lỗi cho những khoản chi đã qua mà tập trung vào cách làm tốt hơn từ nay về sau. Khi mỗi người đều có tiếng nói và cảm thấy được tôn trọng, việc tiết kiệm không còn là áp lực của riêng ai mà trở thành nỗ lực chung của cả gia đình.
Chi tiêu gia đình trong thời buổi biến động, suy cho cùng, không phải là sống kham khổ mà là sống có chủ đích. Ghi chép rõ ràng, ưu tiên đúng giai đoạn, duy trì dự phòng và cùng nhau thực hiện sẽ giúp gia đình vững vàng hơn trước những thay đổi khó lường.
Trưởng ban chuyên mục, điều phối tuyến bài và định hướng nội dung cho tòa soạn.
Bài liên quan
Tối ưu cơ chế phối hợp công tác: Chỉ đạo quyết liệt từ Chủ tịch nước
Tổng Bí thư, Chủ tịch nước Tô Lâm yêu cầu hoàn thiện cơ chế phối hợp công tác, đảm bảo liên thông, không chồng chéo giữa các cơ quan Đảng và Nhà nước. Xem chi tiết!
Ngoại giao văn hóa đến 2035: Đòn bẩy cho tăng trưởng và vị thế Việt Nam
Thủ tướng chỉ đạo xây dựng Chiến lược Ngoại giao văn hóa đến 2035, tầm nhìn 2045 nhằm nâng tầm vị thế quốc gia và thúc đẩy tăng trưởng kinh tế bền vững. Xem ngay!
Tinh gọn bộ máy MTTQ Việt Nam: Chiến lược hướng về cơ sở, lấy dân làm gốc
Khám phá chiến lược tinh gọn bộ máy của MTTQ Việt Nam hướng về cơ sở, nâng cao vai trò giám sát và phản biện xã hội để phục vụ nhân dân tốt hơn. Xem ngay!
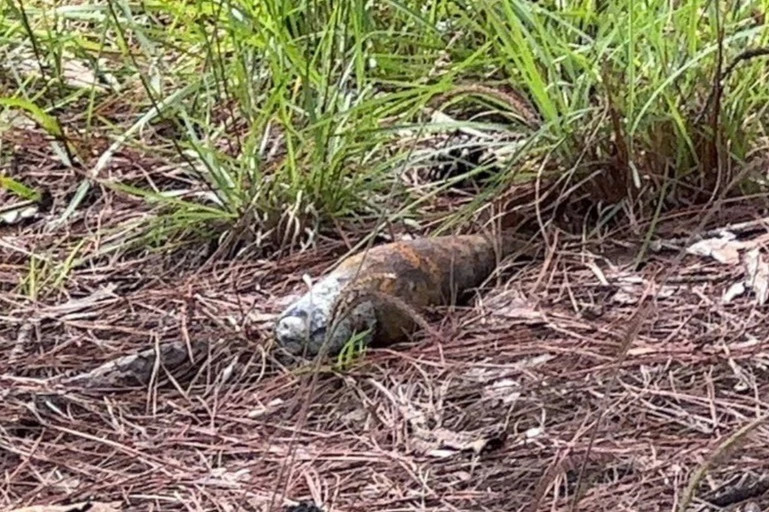
Lâm Đồng: Xử lý an toàn quả đạn cối sót lại sau chiến tranh tại Lạc Dương
Lực lượng chức năng Lâm Đồng vừa xử lý an toàn quả đạn cối 60mm được người dân phát hiện tại Lạc Dương. Xem ngay quy trình xử lý và lưu ý an toàn khi gặp vật liệu nổ.